От создателей Бортового — журнала техники, который ведётся голосом

Калькулятор амортизации техники

19 октября 2026 · 4 минут на чтение

Сколько стоимости машины уходит в расходы каждый год и сколько она стоит на балансе через три, пять, семь лет. Калькулятор считает амортизацию двумя способами — линейным и по моточасам — и строит таблицу по годам. Это первая статья в себестоимости машино-часа, которую чаще всего забывают.

Калькулятор амортизации техники

Два способа: линейный — равными суммами по месяцам, и по объёму работ — пропорционально моточасам. Таблица по годам пересчитывается на лету.

Цена покупки с доставкой и вводом в работу, без НДС
Сколько выручите в конце срока. В налоговом учёте — 0

Линейный способ

Стоимость, которую нужно списать, делится на срок поровну: амортизация в год = (первоначальная стоимость − ликвидационная стоимость) ÷ срок в годах, в месяц — то же, делённое на срок в месяцах. Экскаватор за 9 млн ₽, который через 7 лет рассчитывают продать за 2,7 млн ₽, списывается по 900 000 ₽ в год, или 75 000 ₽ в месяц. Ликвидационная стоимость — это то, что вы рассчитываете выручить в конце срока: в бухгалтерском учёте её вычитают, в налоговом — нет. Если срок задан в месяцах и не делится на 12, последний год в таблице будет неполным.

Способ по объёму работ — по моточасам

Для техники этот способ часто честнее линейного: машина изнашивается не от того, что числится на балансе, а от того, сколько часов работал двигатель. Сначала считается ставка: (стоимость − ликвидационная) ÷ ресурс в моточасах, затем каждый год списывается ставка × фактическая наработка года. Год с двумя сменами даёт большую амортизацию, год в простое — меньшую. Тот же экскаватор при ресурсе 12 600 мч списывается по 500 ₽ на каждый отработанный моточас. Способ требует честного учёта наработки: без моточасов по каждой машине посчитать его невозможно.

Бухгалтерский и налоговый учёт

Калькулятор — для управленческих расчётов Для бухгалтерского учёта применяются правила ФСБУ 6/2020 «Основные средства»: там допустимы линейный способ, способ уменьшаемого остатка и способ пропорционально количеству продукции (объёму работ), а амортизируемая величина уменьшается на ликвидационную стоимость. Для налога на прибыль — статья 259 НК РФ: линейный или нелинейный метод, срок — по Классификации основных средств (постановление Правительства РФ № 1), ликвидационная стоимость не учитывается, способа «по объёму работ» нет. Конкретный способ и срок закрепляются в учётной политике — уточните у бухгалтера.

Амортизация в стоимости часа

Амортизация — обычно самая крупная постоянная статья у новой машины, и самая частая ошибка — не закладывать её в себестоимость вовсе. Тогда прибыль все годы выглядит завышенной, а денег на замену машины к концу срока нет. Разделите годовую амортизацию на наработку года — получите её долю в машино-часе. Полный расчёт со всеми статьями — в калькуляторе стоимости машино-часа и в статье «Стоимость машино-часа спецтехники». Термины — первоначальная стоимость, остаточная стоимость и экономический срок жизни в словаре.

Наработка для расчёта — из журнала машины
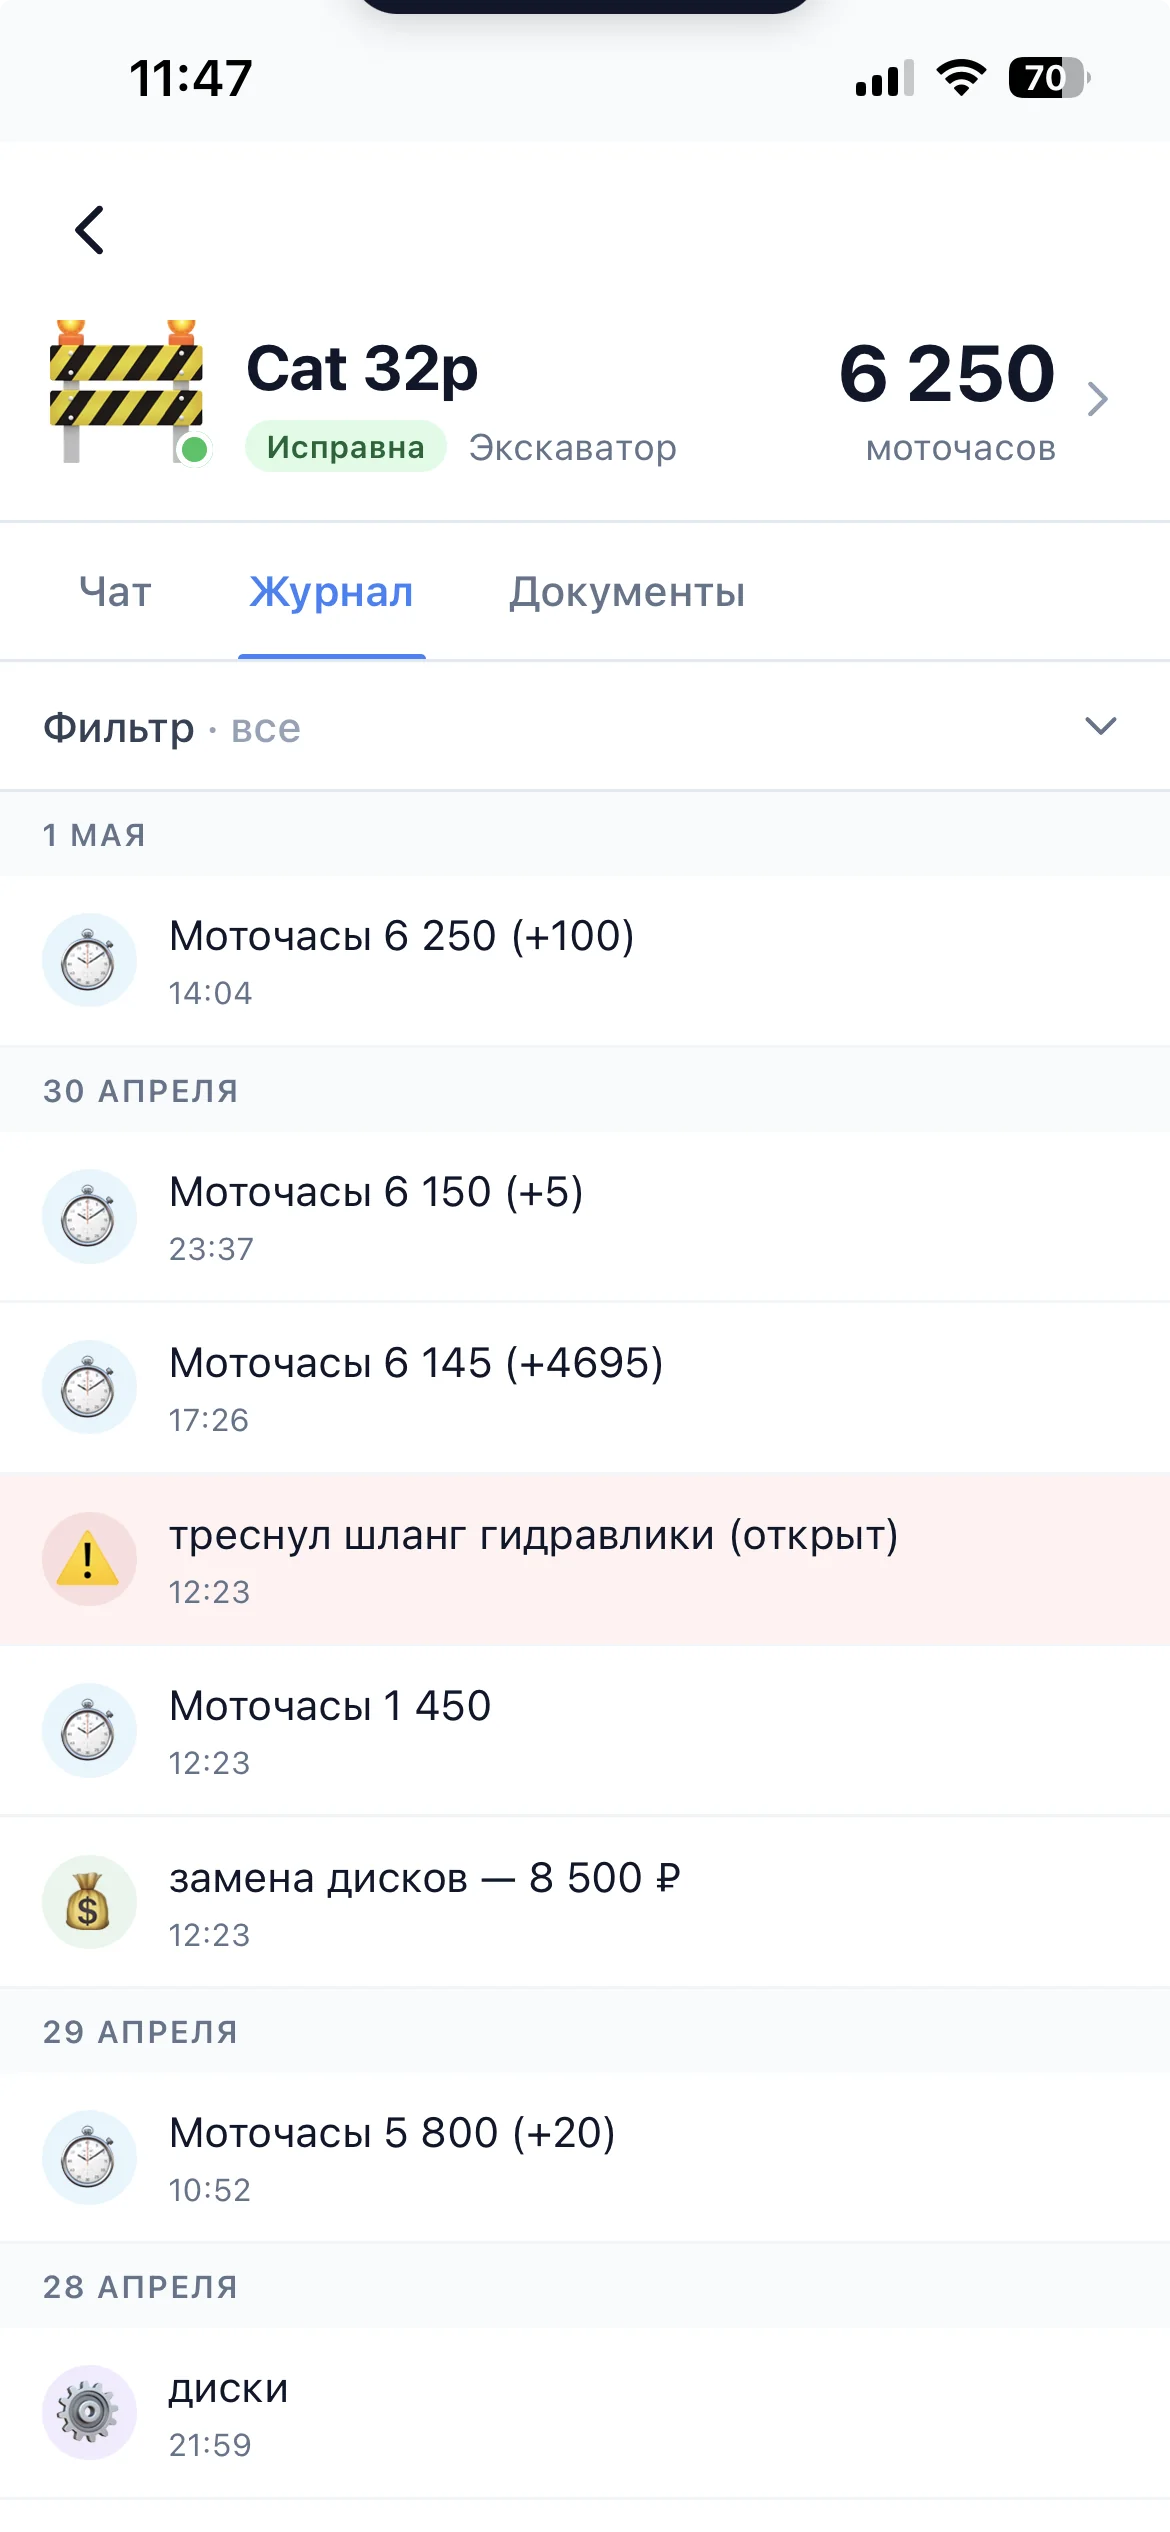
Журнал машины в Бортовом: наработка и ремонты в одной ленте

Способ по моточасам и стоимость часа держатся на одной цифре — фактической наработке по каждой машине. В Бортовом наработку, заправки и ремонты собирают из сообщений водителей и механиков: «отработал 9 часов, счётчик 4380» — запись ложится в журнал этой машины. Хронология показаний хранится по дням, и наработка за год по каждой единице техники уже собрана.

Как устроен бортовой журнал машины · Журнал учёта моточасов (Excel)

Частые вопросы

Как рассчитать амортизацию линейным способом?
Из первоначальной стоимости вычтите ликвидационную — сумму, которую рассчитываете выручить в конце срока, — и разделите на срок полезного использования. Получится амортизация в год; разделив на срок в месяцах, получите сумму в месяц. Например, машина за 9 000 000 ₽ с ликвидационной стоимостью 2 700 000 ₽ и сроком 7 лет списывается по 900 000 ₽ в год, или 75 000 ₽ в месяц.
Как начислять амортизацию по моточасам?
Это способ пропорционально объёму работ. Сначала считается ставка на моточас: стоимость минус ликвидационная, делённая на ресурс машины в моточасах за срок использования. Затем за каждый период списывается ставка, умноженная на фактическую наработку этого периода. При стоимости 9 000 000 ₽, ликвидационной 2 700 000 ₽ и ресурсе 12 600 моточасов ставка — 500 ₽ на моточас, и год с наработкой 2200 моточасов даёт 1 100 000 ₽ амортизации.
Что такое ликвидационная стоимость техники?
Это сумма, которую компания рассчитывает получить при выбытии машины в конце срока использования — от продажи или сдачи на запчасти, за вычетом затрат на выбытие. В бухгалтерском учёте по ФСБУ 6/2020 она уменьшает стоимость, которая списывается через амортизацию. В налоговом учёте по статье 259 НК РФ ликвидационная стоимость не применяется, и амортизация начисляется со всей первоначальной стоимости.
Какой срок полезного использования у спецтехники?
Для налогового учёта срок определяется по Классификации основных средств, утверждённой постановлением Правительства РФ № 1: машина относится к амортизационной группе, и компания выбирает срок в её пределах. В бухгалтерском учёте срок организация устанавливает сама, исходя из ожидаемой наработки, износа и планов замены. Для управленческого расчёта честнее всего брать срок, через который вы реально планируете продать или списать машину.
Зачем учитывать амортизацию в стоимости машино-часа?
Без неё себестоимость показывает только текущие траты на топливо, ремонт и оператора, а цена для заказчика оказывается ниже реальной. Прибыль выглядит хорошей все годы, но к концу срока денег на новую машину нет, потому что её стоимость никогда не закладывалась в цену часа. Годовую амортизацию делят на наработку года и добавляют к остальным статьям.

Попробуйте на своей технике

Первый месяц — бесплатно, весь парк и все возможности. Регистрация за минуту — через Google, Apple или Яндекс. Сказал — записано.